




COLUMN
コラム
法人の節税対策に太陽光発電は使えるか|償却・税額控除・固定資産税の全体像
 2026-11-14
この記事の監修者

目次
開く- 1. 太陽光発電が法人の節税対策になるのは自家消費の設備です
- 2. 法人が太陽光発電で使える制度の全体像
- 3. 減価償却 耐用年数は17年とは限りません
- 4. 中小企業経営強化税制 即時償却か税額控除を選べます
- 5. 固定資産税 太陽光発電は償却資産として課税されます
- 6. 補助金と税制を合わせて使うときの注意
- 7. 北海道の法人が決算前に確かめる順番
- 8. エコテックジャパンの施工実績
- 9. よくある質問
- 9-1. Q. 太陽光発電の即時償却は、いつまで使えますか。
- 9-2. Q. 売電する太陽光発電でも節税になりますか。
- 9-3. Q. 大企業でも使える制度はありますか。
- 9-4. Q. 即時償却と税額控除はどちらが得ですか。
- 9-5. Q. 太陽光発電を入れると固定資産税は増えますか。
- 9-6. Q. リースやPPAでも節税になりますか。
- 10. 法人の太陽光発電の導入はエコテックジャパンにご相談ください
最終更新日:(公開日:2026年11月14日)
太陽光発電は、自社で使う電気をまかなう自家消費の設備であれば、法人の節税対策の選択肢になります。この記事は設備投資のうち太陽光発電を扱います。検討するのは減価償却、中小企業向けの税制、固定資産税の特例、補助金です。ただし売電が中心の設備は優遇税制の対象外となる場合があります。適用の可否は税理士・所轄の税務署へご確認ください。
太陽光発電が法人の節税対策になるのは自家消費の設備です
法人が太陽光発電を節税対策として検討する場合、最初に確かめたいのは発電した電気の使い道です。自社の工場や事務所、店舗などで使う自家消費型の設備と、発電した電気を販売する売電型の設備では、利用できる税制が異なります。
太陽光発電による税負担の軽減には、大きく分けて設備の取得費を経費にする方法と、法人税額から直接差し引く方法があります。前者は費用を計上することで課税所得を減らす仕組みです。後者は税額控除と呼ばれ、計算された法人税額から一定額を差し引く仕組みです。
一方、発電した電気を自社で使うことによる電気代の削減は、税制とは別の効果です。電力会社から購入する電気を減らすことで、日々の事業経費を抑えることにつながります。設備投資を判断するときは、電気代の削減と税負担の軽減を分けて試算する必要があります。
中小企業経営強化税制は、一定の設備投資に税制上の優遇を設ける制度です。ただし、指定事業に電気業は含まれません。全量売電の設備は対象外です。また、発電量のうち販売する見込みの電気が2分の1を超える発電設備も対象になりません。自家消費を目的としていても、売電割合の確認が必要です。
さらに、税負担が軽くなることと、設備の購入費用が減ることは同じではありません。太陽光発電の設備代金や工事費は支払う必要があります。税額控除が適用される場合でも、その効果だけで投資を判断することは適切ではありません。
利益の見通しに加えて、手元資金や借入返済の計画も確認します。導入後の電気の使い方まで含めて検討することが、法人の設備投資では重要です。産業用の設備全般については北海道の産業用太陽光発電の全体像も参考になります。
法人が太陽光発電で使える制度の全体像
太陽光発電の税制を調べると、減価償却、即時償却、税額控除、固定資産税の特例など、似た名称の制度が出てきます。しかし、軽減される税金や対象となる法人、必要な手続きは同じではありません。まずは制度ごとの役割を整理することが大切です。
通常の減価償却は、設備の取得費を使用期間に応じて経費にする方法です。これに対し、中小企業経営強化税制や中小企業投資促進税制には、一定の条件を満たす設備について、費用計上を早めたり法人税額を直接減らしたりする仕組みがあります。
| 制度 | 軽くなるもの | 主な対象 | 期限 | 詳しい記事 |
|---|---|---|---|---|
| 減価償却(通常) | 法人税(毎年の経費) | すべての法人 | なし | 09 |
| 中小企業経営強化税制 | 法人税(即時償却、または税額控除7%・10%) | 青色申告の中小企業者等で、経営力向上計画の認定を受けた法人 | 令和9年3月31日までに取得し事業に使う | 10 |
| 中小企業投資促進税制 | 法人税(特別償却30%、または税額控除7%。税額控除は資本金3,000万円以下の法人が対象) | 青色申告の中小企業者等(計画の認定は不要) | 令和9年3月31日まで | 10 |
| 固定資産税(償却資産)の特例 | 固定資産税 | 先端設備等導入計画の認定を受けた中小企業など。市町村ごとに対象が異なる | 令和9年3月31日までの取得(先端設備等導入計画) | 11 |
| 補助金 | 設備の取得費 | 制度ごとに異なる | 年度ごとの公募 | 12 |
固定資産税は、法人が所有する事業用設備などに毎年課税される地方税です。法人税の優遇が受けられても、太陽光発電設備を所有することで固定資産税の負担が発生します。そのため、税制の検討では両方を確認します。
補助金は税金を減らす制度ではありません。採択や交付決定などの条件を満たした設備投資に対し、取得費の一部を支援する仕組みです。税制とは対象経費や手続きの考え方が異なります。
重要なのは、契約した日と、設備を取得して事業に使い始めた日は異なるという点です。特に税制の適用時期は、取得日や事業供用日(設備を事業で使い始めた日)に左右されます。決算前に契約しただけで、希望する年度の税制を利用できるとは限りません。
また、表にある制度がすべて同時に適用されるわけではありません。法人の規模、設備の種類、利用目的によって候補を絞り、税理士と確認する必要があります。
減価償却 耐用年数は17年とは限りません
太陽光発電設備を法人が取得した場合、通常は設備の取得費を法定耐用年数にわたって経費にします。これが減価償却です。法定耐用年数とは、税務上、設備の取得費を何年に分けて費用化するかを定めた年数です。
太陽光発電設備の耐用年数として17年という数字を見かけることがあります。ただし、すべての太陽光発電設備に17年を適用するわけではありません。設備で作った電気を何に使用するかによって、適用する設備区分が変わる場合があります。
国税庁の質疑応答事例では、自動車製造業を営む法人が工場構内に設置し、製造設備の電力として使用する太陽光発電システムが取り上げられています。この場合、電気業用設備の17年ではなく、輸送用機械器具製造業用設備として9年が適用されます。
つまり、自社で電気を使用する太陽光発電では、発電設備という名称だけで耐用年数を決められません。発電した電気が、どの事業の設備に供給されるのかを確認する必要があります。
定額法は、一定の償却率を使って毎年の減価償却費を計算する方法です。償却率は17年で0.059、9年で0.112とされています。ほかの条件が同じなら、耐用年数が短い設備ほど、取得後の早い段階で計上する年間の減価償却費が大きくなります。
ただし、耐用年数が短いからといって、設備の取得費そのものが変わるわけではありません。費用として計上する時期が変わるため、各年度の利益や法人税の計算に影響します。税負担の軽減を検討するときは、将来の利益見通しも必要です。
自社の設備がどの区分に該当するかは、事業内容と電気の使用先を整理して確認します。設置する建物の用途だけで判断せず、税務上の区分を確かめてください。適用の可否は税理士・所轄の税務署へご確認ください。
中小企業経営強化税制 即時償却か税額控除を選べます
中小企業経営強化税制は、経営力向上計画の認定を受けた中小企業者等が、一定の新品設備を取得し、指定事業に使う場合に利用を検討できる税制です。経営力向上計画とは、生産性向上などに向けた事業者の取り組みを示し、所管行政庁の認定を受ける計画です。
この制度では、要件を満たす設備について、即時償却または税額控除を選択できます。即時償却は、設備の取得費の全額を取得した年度の経費にする方法です。税額控除は、設備の取得価額の7%、資本金3,000万円以下の特定中小企業者等では10%を法人税額から差し引く方法です。
即時償却を選ぶと、その年度に計上する経費が大きくなります。一方、後の年度に計上できる償却費は、その分少なくなります。税額控除は費用計上の時期を早める制度ではなく、法人税額そのものを減らす仕組みです。
どちらが適しているかは、今期の利益だけでは判断できません。来期以降の利益の見通しや、税額控除を利用できる法人税額があるかも確認します。税額控除には法人税額に対する上限があり、中小企業投資促進税制と合わせて20%が上限です。超過分には1年の繰越制度があります。
対象設備にも条件があります。たとえば機械装置には1台160万円以上という取得価額の要件があります。太陽光発電であれば、取得価額だけでなく、自家消費の用途や指定事業への使用も重要です。
計画の認定や証明書の取得には所定の順番があります。設備を購入してから確認するのでは、必要な手続きに間に合わない場合があります。
なお、経営力向上計画の認定を必要としない中小企業投資促進税制もあります。対象となる設備では、特別償却30%、または資本金3,000万円以下の法人であれば税額控除7%を検討できます。ただし、それぞれ適用要件が異なります。これらの税制が延長されるかは未定です。適用の可否は税理士・所轄の税務署へご確認ください。
固定資産税 太陽光発電は償却資産として課税されます
法人が事業のために所有する太陽光発電設備は、原則として固定資産税の対象となる償却資産です。償却資産とは、土地や建物以外の事業用設備などで、固定資産税の対象になる資産を指します。
固定資産税は、毎年1月1日時点の所有状況を基準に課税されます。償却資産を所有する法人は、設備を置く市町村に申告します。標準税率は1.4%です。償却資産の免税点は150万円で、令和9年度以後は180万円とされています。
太陽光発電を導入して法人税の負担が軽くなる場合でも、新たに固定資産税が発生する可能性があります。導入前の資金計画では、法人税の優遇だけを差し引いて判断しないことが重要です。
償却資産の評価額は、取得価額や経過年数などに基づいて計算されます。年数の経過に伴って評価額が下がるため、固定資産税の負担も変化します。導入初年度だけでなく、設備を使用する期間を通して考える必要があります。
再生可能エネルギー発電設備には課税標準の特例があります。ただし、令和8年4月1日以降に取得する太陽光発電設備では、対象がペロブスカイト太陽電池を使用した一定の設備に限定されています。ペロブスカイト太陽電池は、特定の結晶構造を持つ材料を使う太陽電池です。一般的なシリコン系の太陽光パネルは、この特例の対象になりません。
対象となるペロブスカイト太陽電池には、令和8年4月1日から令和11年3月31日までの取得分について、課税標準を2分の1とする特例が3年度分設けられています。
別の制度として、中小企業向けの先端設備等導入計画による固定資産税の特例もあります。先端設備等導入計画とは、設備投資による生産性向上を目指し、市町村の認定を受ける計画です。所定の賃上げ方針を表明する場合、3年間2分の1、賃上げ3%以上の表明では5年間4分の1とする仕組みがあります。
ただし、市町村によって対象設備や運用が異なります。太陽光発電設備が対象になるかを含め、設備を置く市町村の担当窓口で確認してください。
補助金と税制を合わせて使うときの注意
太陽光発電の導入費用を検討する際は、税制と合わせて補助金も確認します。補助金は、対象となる事業や設備について、定められた条件を満たした場合に費用の一部を支援する制度です。税制による負担軽減とは仕組みが異なります。
令和8年度の国の制度には、環境省の「ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業」があります。ストレージパリティとは、蓄電池を導入しても経済的に成り立つ状態を指します。この事業では、原則として太陽光発電と蓄電池を併せて導入することが条件です。
令和8年度の一次公募は2026年7月9日から7月31日、二次公募は8月27日から10月2日でした。いずれも公募期間は終了しています。次の公募が実施されるか、実施される場合にどのような条件になるかは、公表される要領で確認する必要があります。
補助金を検討するときに特に注意したいのは、契約と発注の時期です。対象事業では、交付決定より前に発注や契約をした設備は、原則として補助対象になりません。税制の期限に合わせて契約を進めても、補助金の条件を満たせなくなる可能性があります。
そのため、税制と補助金の両方を検討する場合は、補助金の公募時期、交付決定、設備工事、事業供用までの順番を整理する必要があります。契約を先に進めることが、必ずしも有利になるとは限りません。
また、補助金を受けた設備に税制を適用する場合、取得価額の扱いや制度の併用可否には個別の判断が必要です。補助金を受け取った金額を税務上どのように扱うかも含め、税理士に確認してください。
札幌市など、北海道内の市町村にも法人向けの補助制度があります。地域の制度は対象設備や事業者の条件が異なるため、国の制度と分けて確認します。北海道の補助制度を調べる際は、重点対策加速化事業の補助金も参考になります。
蓄電池を組み合わせる場合は、北海道の産業用蓄電池についても確認し、電力の使い方と設備構成を整理してください。
北海道の法人が決算前に確かめる順番
決算前に太陽光発電を検討するときは、制度の適用要件だけでなく、設備をいつから使えるかを確認する必要があります。税制は、対象設備を取得し、事業に使い始めた年度に適用する仕組みです。決算までに契約を結んでも、工事が終わらず稼働していなければ、希望する年度に適用できない場合があります。
北海道では、積雪期に屋根や地上の工事が進みにくくなることがあります。設置場所によっては除雪や搬入経路の確保も必要です。また、電力会社との系統連系(発電設備を電力系統につなぐこと)には、所定の申請と手続きが必要になります。
特に3月決算の法人が年明けから導入を検討すると、期末までに設備を稼働させることが難しくなる場合があります。設置工事と税務手続きを別々に考えるのではなく、決算月から逆算して確認することが重要です。
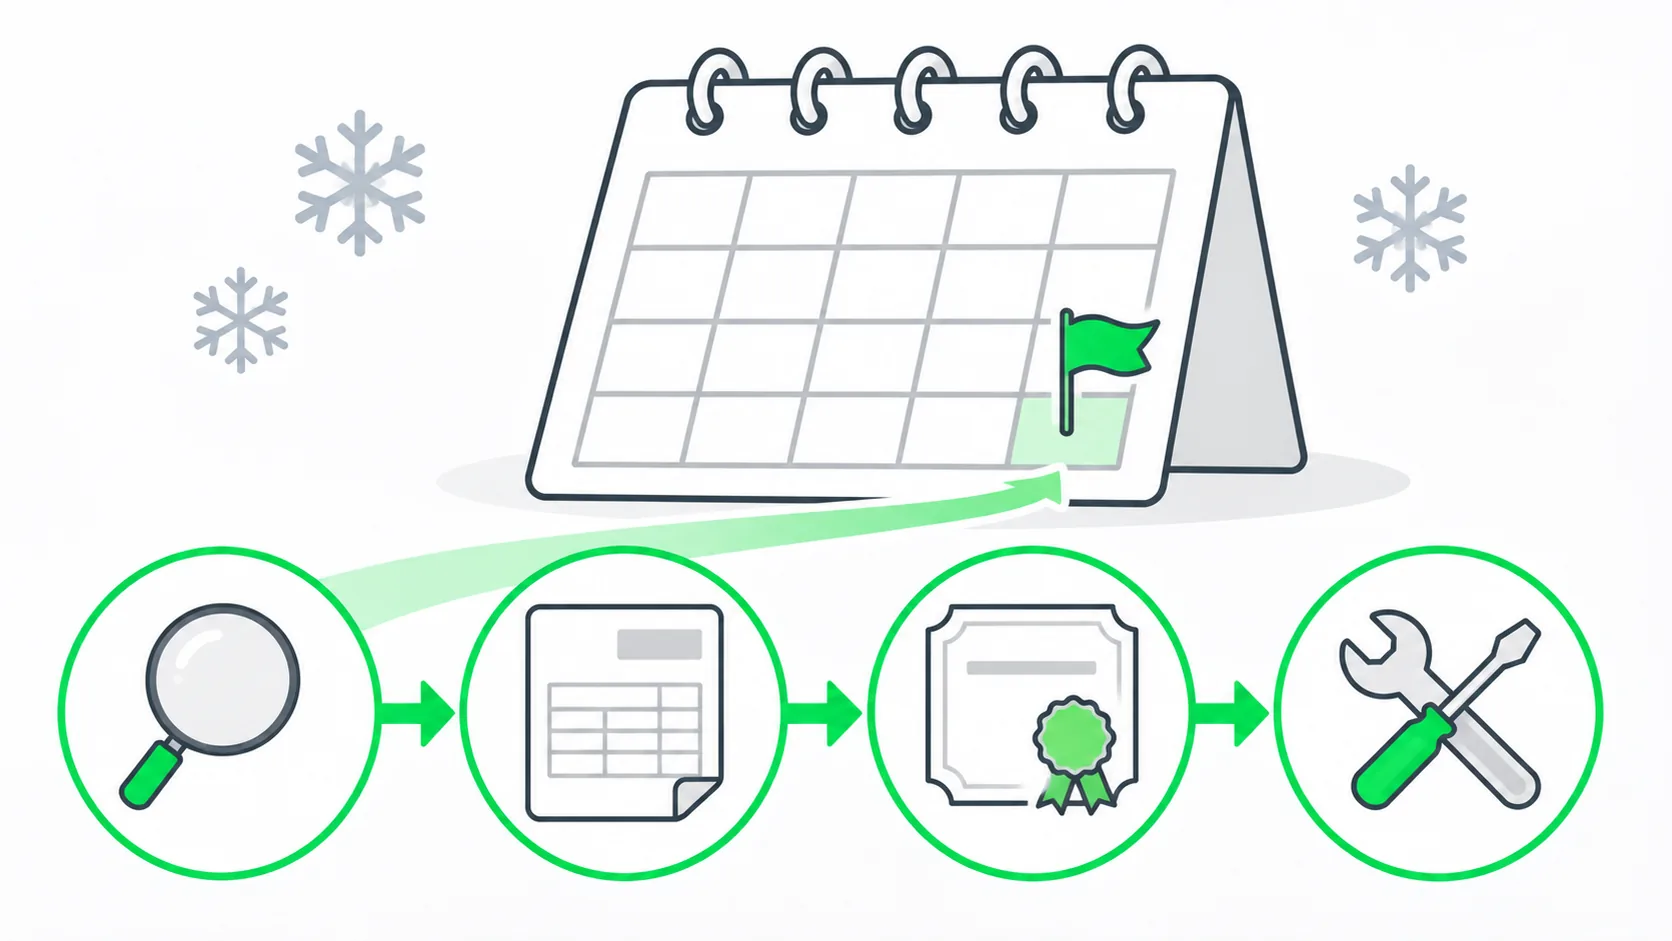
検討は次の順番で進めると、条件の見落としを防ぎやすくなります。
- 自家消費の割合を確認する。発電量の見込みと、事業で使用する電力量を比べます。売電する見込みの電気が発電量の2分の1以下かも確認します。
- 法人の税務上の区分を確認する。中小企業者等に該当するか、青色申告を行っているかを税理士に確認します。
- 減価償却の耐用年数を確認する。発電した電気の使用先と事業内容を整理し、税理士・所轄の税務署に設備区分を確認します。
- 経営力向上計画の段取りを確認する。認定と証明書の取得に必要な手続き、設備の取得時期を整理します。
- 固定資産税の扱いを確認する。設備を置く市町村に申告先と特例の有無を確認します。
- 補助金の公募時期を確認する。環境省、北海道、市町村の公募情報を調べ、契約時期との整合を確認します。
制度の確認と並行して、建物の屋根や敷地に設置できる設備の規模、電気を使用する時間帯、発電した電気をどの程度自社で使えるかを整理します。税制上の条件を満たす見込みがあっても、設備の設置条件が合わなければ計画は進められません。
法人のお客様には、発電量と自家消費率の試算書をお出ししています。税理士へ渡す資料としてお使いいただけます。
設備側の条件と税務上の条件を同時に確認することが、決算前の検討では大切です。税制の選択や申告の判断は税理士が行います。設備の導入判断では、電気代の削減見込み、初期費用、資金調達も合わせて検討してください。
エコテックジャパンの施工実績
エコテックジャパンの施工実績(住宅用)は、累計7,504件です(2026年9月時点)。
これまでの施工は施工事例でご覧いただけます。
よくある質問
Q. 太陽光発電の即時償却は、いつまで使えますか。
中小企業経営強化税制の期限は令和9年3月31日です。この日までに対象設備を取得し、事業に使い始めている必要があります。契約や発注を済ませただけでは適用できません。また、経営力向上計画の認定などの要件も満たす必要があります。延長されるかは決まっていません。
Q. 売電する太陽光発電でも節税になりますか。
全量を売電する設備は、中小企業経営強化税制の対象外です。発電量のうち売る見込みの電気が2分の1を超える設備も対象になりません。ただし、売電用の設備でも通常の減価償却は行えます。優遇税制の対象となるかは、実際の電気の使用目的と適用要件によって判断します。
Q. 大企業でも使える制度はありますか。
大企業でも通常の減価償却は行えます。一方、中小企業経営強化税制と中小企業投資促進税制は、所定の中小企業者等が対象です。企業規模によって利用できる制度が異なるため、法人の資本金などの条件を確認する必要があります。ほかに使える制度があるかは税理士にご確認ください。
Q. 即時償却と税額控除はどちらが得ですか。
どちらが有利かは、法人の利益と税額の見通しによって異なります。即時償却は取得費を経費にする時期を早める方法です。税額控除は法人税額そのものを減らす方法です。今期だけでなく来期以降の利益も考慮し、税理士と試算して選択します。
Q. 太陽光発電を入れると固定資産税は増えますか。
法人が所有する事業用の太陽光発電設備は、原則として償却資産に該当し、固定資産税の対象になります。評価額は年数の経過に伴って下がります。固定資産税の特例が使える場合もありますが、設備の種類や市町村によって条件が異なります。設備を置く市町村にご確認ください。
Q. リースやPPAでも節税になりますか。
PPAのように設備を所有しない契約では、所有者として減価償却や即時償却を行うことはできません。リースは契約形態によって税務上の扱いが異なり、所有権移転外リースは特別償却の対象外ですが、所定の税額控除の対象となる場合があります。PPAは事業者が設備を設置し、利用者が発電した電気を購入する契約方式です。料金の経費処理は契約内容に応じて確認が必要です。詳しくは太陽光発電のリースとの比較をご覧ください。
法人の太陽光発電の導入はエコテックジャパンにご相談ください
法人の節税対策として太陽光発電を検討するときは、税制の要件と設備の導入条件を分けて整理することが重要です。建物の状況や電気の使い方によって、適した設備容量や自家消費の割合は異なります。
エコテックジャパンでは、建物の設置条件と電力の使用状況を確認したうえで、設置容量や発電量、自家消費の見込みについてご提案します。見積書などの設備資料をもとに、導入計画をご検討いただけます。
試算書は、税理士へ渡す資料としてもお使いいただけます。
税制の選択や申告内容については、設備の資料をもとに税理士とご相談ください。適用の可否は税理士・所轄の税務署へご確認ください。
北海道で事業用太陽光発電の導入をご検討の法人様は、エコテックジャパンまでお問い合わせください。
お電話:0800-800-1558
最新のコラム
サービス
目次
- 1. 太陽光発電が法人の節税対策になるのは自家消費の設備です
- 2. 法人が太陽光発電で使える制度の全体像
- 3. 減価償却 耐用年数は17年とは限りません
- 4. 中小企業経営強化税制 即時償却か税額控除を選べます
- 5. 固定資産税 太陽光発電は償却資産として課税されます
- 6. 補助金と税制を合わせて使うときの注意
- 7. 北海道の法人が決算前に確かめる順番
- 8. エコテックジャパンの施工実績
- 9. よくある質問
- 9-1. Q. 太陽光発電の即時償却は、いつまで使えますか。
- 9-2. Q. 売電する太陽光発電でも節税になりますか。
- 9-3. Q. 大企業でも使える制度はありますか。
- 9-4. Q. 即時償却と税額控除はどちらが得ですか。
- 9-5. Q. 太陽光発電を入れると固定資産税は増えますか。
- 9-6. Q. リースやPPAでも節税になりますか。
- 10. 法人の太陽光発電の導入はエコテックジャパンにご相談ください

 前の記事へ

