




COLUMN
コラム
太陽光発電の耐用年数と減価償却|法定17年の扱いと法人の計算例
 2026-11-16
この記事の監修者

目次
開く- 1. 太陽光発電の耐用年数は「何に使う電気か」で決まります
- 2. 売電用の太陽光発電設備は17年
- 3. 自家消費の設備は業種の区分で決まります
- 3-1. 国税庁の事例 自動車製造業の工場は9年
- 3-2. 業種ごとの耐用年数の例
- 4. 減価償却の方法 定額法と定率法
- 5. 計算例 取得価額1,000万円の設備の場合
- 6. 特別償却・即時償却を使うと償却の進み方が変わります
- 7. 固定資産税の計算でも耐用年数を使います。北海道の法人が注意する点
- 8. エコテックジャパンの施工実績
- 9. よくある質問
- 9-1. Q. 太陽光発電の耐用年数は17年ではないのですか。
- 9-2. Q. 法定耐用年数が過ぎたら、設備は使えなくなりますか。
- 9-3. Q. 余った電気を売っている場合、耐用年数はどうなりますか。
- 9-4. Q. 期の途中で設置した場合、1年分を経費にできますか。
- 9-5. Q. 中古の設備や、建物と一緒に買った設備はどう扱いますか。
- 9-6. Q. 定額法と定率法は自由に選べますか。
- 10. 太陽光発電の導入と見積もりはエコテックジャパンにご相談ください
公開日:
太陽光発電設備の法定耐用年数は、発電した電気を売る設備が17年です。自社の事業で使う自家消費の設備は、その電気で作る製品やサービスの業種の設備区分に入り、国税庁の事例では自動車製造業の工場の設備が9年とされています。耐用年数が変わると毎年の償却費も変わるため、区分は税理士と所轄の税務署へご確認ください。
太陽光発電に使える償却・税額控除・固定資産税の制度は「法人の節税対策と太陽光発電」にまとめています。
太陽光発電の耐用年数は「何に使う電気か」で決まります
法人が太陽光発電設備を導入するとき、経理上の確認事項となるのが法定耐用年数です。法定耐用年数とは、設備の取得費用を税務上の経費に配分するために国が定めた年数を指します。設備が実際に使用できる期間や、メーカーが定める保証期間とは異なります。
太陽光発電設備は、規模などからみて、税務上「機械及び装置」に当たるものとして扱われます。その耐用年数は「減価償却資産の耐用年数等に関する省令」の別表第二で定められています。同じ太陽光発電設備でも、発電した電気を何に使うかによって、適用する設備区分が変わります。
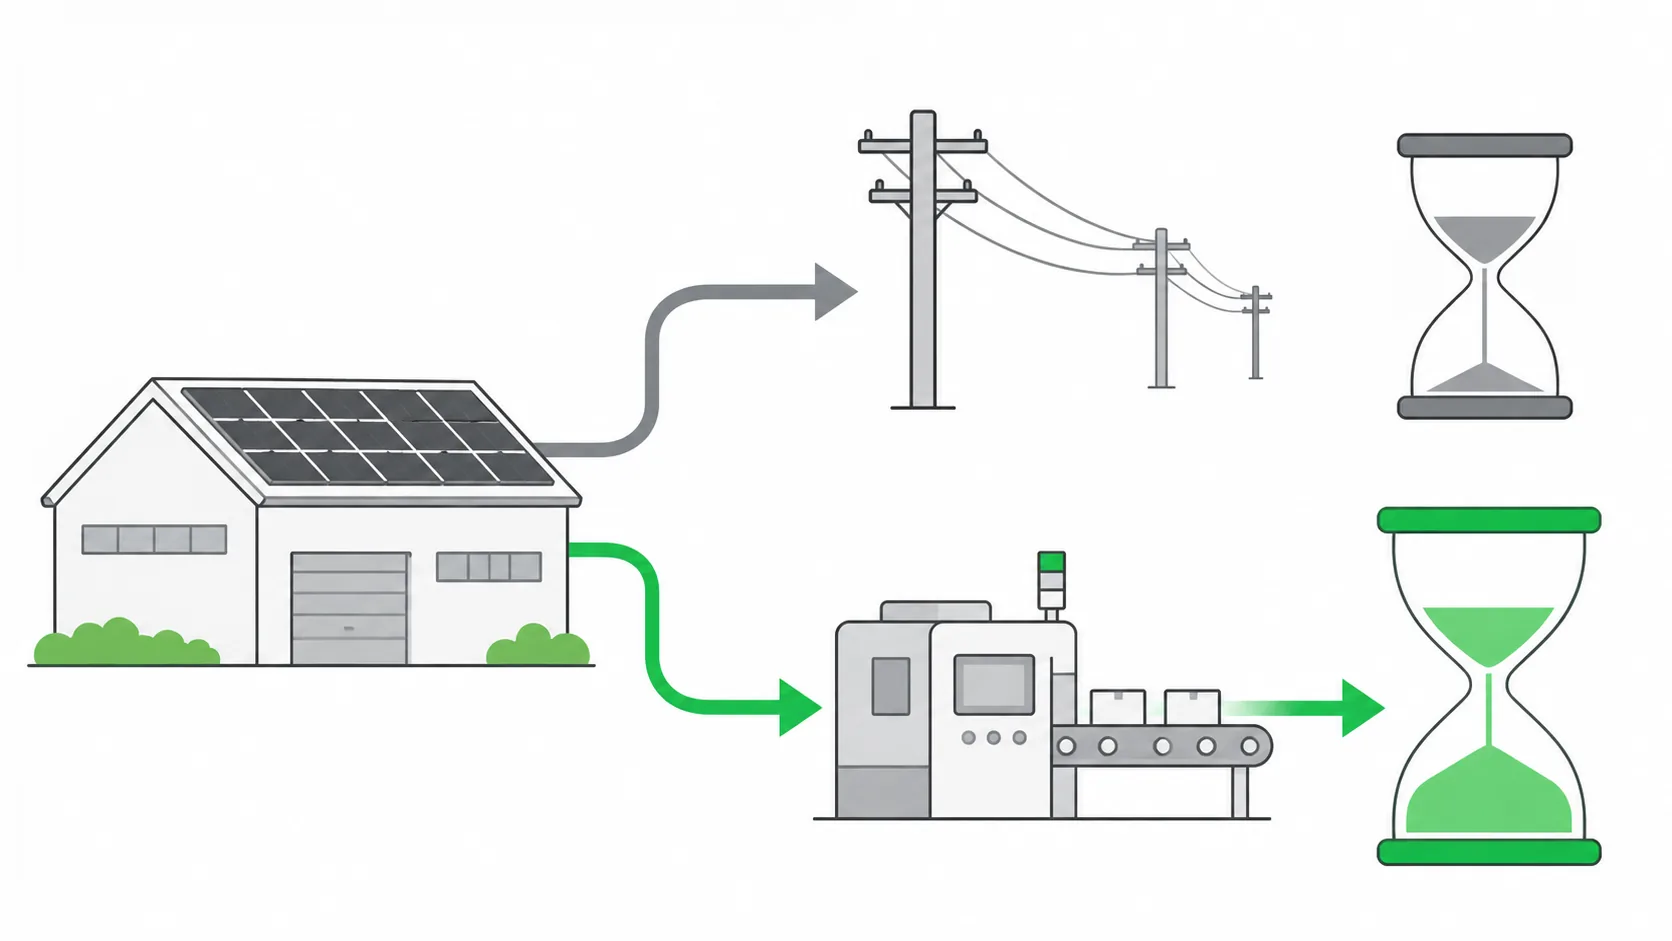
最初に確認したいのは、発電した電気を販売する設備なのか、自社の事業で使用する設備なのかという点です。売電を目的とする設備には、電気業用設備の17年が適用されます。一方、自社の工場や店舗で使用する電気を発電する場合は、その事業に対応する設備区分を確認しなければなりません。
減価償却とは、設備の取得費用を使用する期間にわたって経費として計上する会計・税務上の処理です。法定耐用年数が短ければ、取得価額を比較的短い期間で償却することになります。反対に長ければ、経費として計上する期間も長くなります。
そのため、設備の見積金額が同じでも、適用する耐用年数によって事業計画に記載する各年度の償却費が変わります。設備投資の稟議を作成するときは、取得金額だけでなく、耐用年数と償却方法も確認する必要があります。
ただし、法定耐用年数が経過したからといって、太陽光発電設備が使用できなくなるわけではありません。税務上の償却期間と設備の物理的な寿命は分けて考えます。償却が終わった設備でも、状態に応じた点検や保守を行いながら発電を続けることは可能です。
設備の採算を検討するときは、税務上の耐用年数と、実際に使用する予定の期間を混同しないことが大切です。法人の会計処理では、まず設備の用途を整理し、適用される区分を確認するところから始めます。
売電用の太陽光発電設備は17年
発電した電気を電力会社などに販売することを目的とした太陽光発電設備は、電気業用設備として扱われます。耐用年数省令の別表第二では、現在「31 電気業用設備」に区分されています。
このうち「その他の設備」の「主として金属製のもの」に該当する設備の法定耐用年数は17年です。太陽光発電設備の耐用年数は17年と一般に説明されるのは、この売電用設備の区分によるものです。
例えば、法人が発電した電気を販売する目的で設備を設置する場合は、電気業用設備としての分類を確認します。電力を自社で使用するための設備とは、税務上の考え方が異なります。
耐用年数省令には「55 前掲の機械及び装置以外のもの」という区分もあります。この区分の「その他の設備・主として金属製のもの」についても、耐用年数は17年とされています。ただし、この区分があることを理由に、すべての太陽光発電設備を17年と判断することはできません。
重要なのは、設備の外観や設置場所だけで判断しないことです。屋根に取り付ける設備でも、敷地内に設置する設備でも、発電した電気の用途と事業内容を確認する必要があります。太陽光パネルが同じように見えても、税務上の区分まで同じとは限りません。
売電価格や売電収入を事業計画に組み込む場合は、収入の見込みと減価償却費を別々に整理します。売電価格に関する情報は、2026年の太陽光発電の売電価格も参考にしてください。
また、売電用設備の17年という年数は、毎年同じ金額を経費にできるという意味ではありません。実際の償却費は、法人が適用する定額法や定率法によって異なります。耐用年数の確認と償却方法の確認は、分けて進める必要があります。
自社で電気を使用することを主な目的とした設備については、売電用の17年をそのまま当てはめず、次の業種別の区分を確認してください。
自家消費の設備は業種の区分で決まります
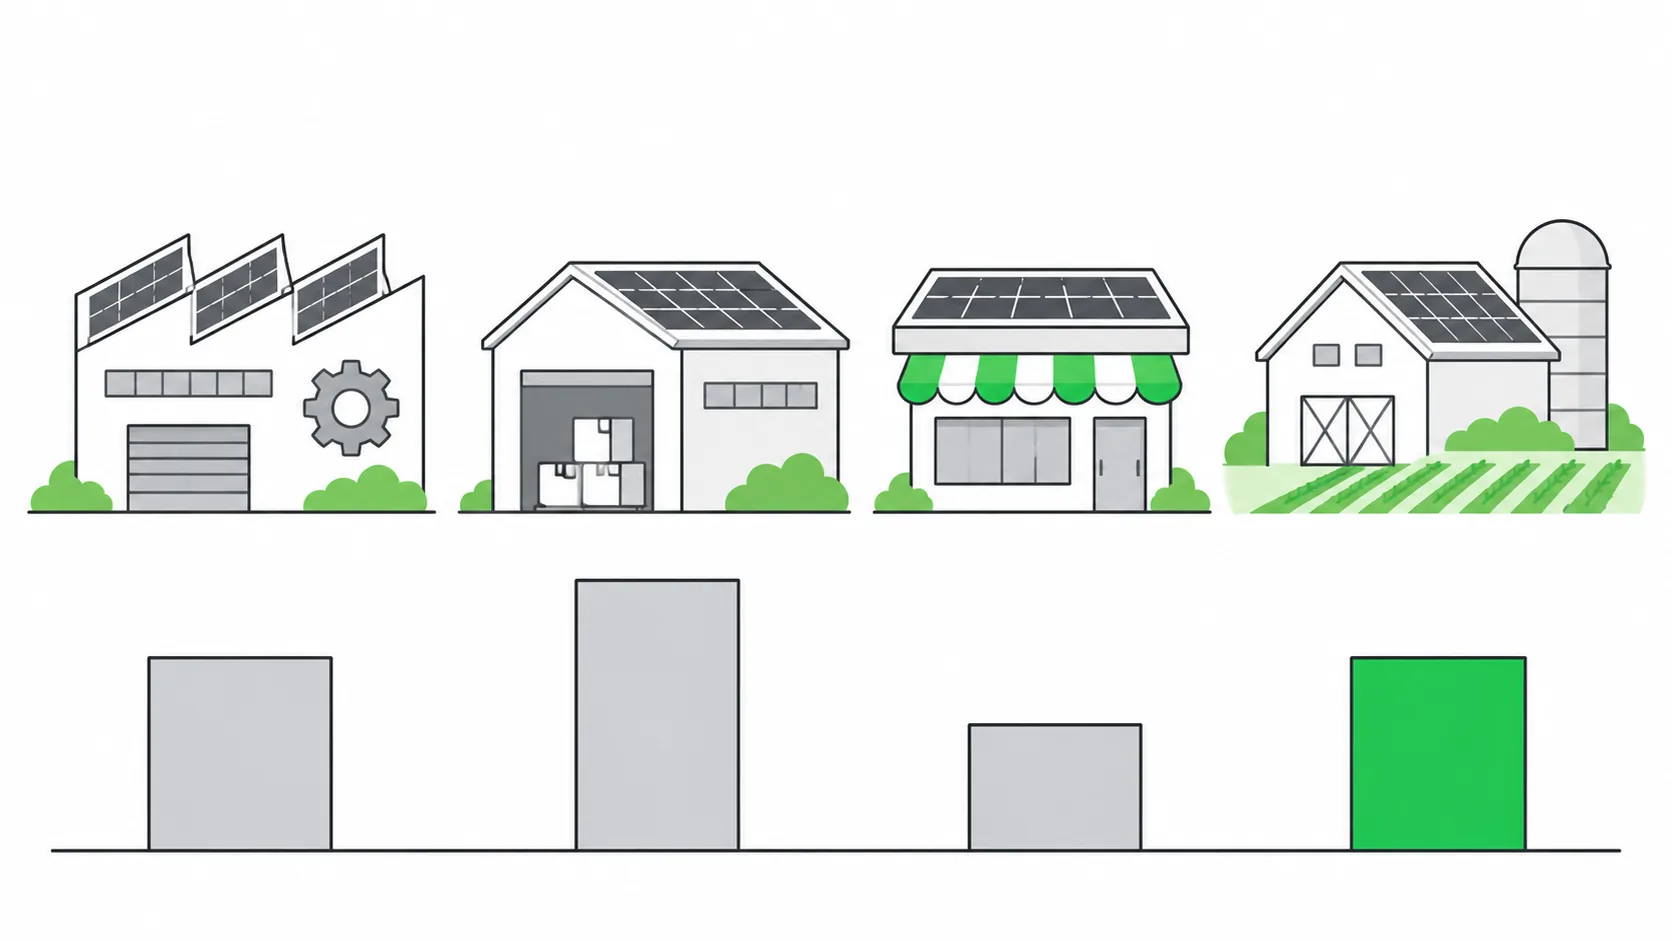
自家消費型の太陽光発電は、発電した電気を自社の工場や事業所で使用する方式です。購入する電気を減らす目的で導入する場合もあります。こうした設備では、発電した電気を使用する事業の設備区分が判断の基礎になります。
国税庁の事例 自動車製造業の工場は9年
国税庁の質疑応答事例「風力・太陽光発電システムの耐用年数について」では、自動車製造業を営む法人が、工場の構内に太陽光発電設備を設置するケースを取り上げています。
この設備は、工場の製造設備を稼働させるための電力を供給するものです。国税庁は、「23 輸送用機械器具製造業用設備」に該当し、法定耐用年数は9年になると示しています。電気業用設備の17年ではありません。
理由は、発電した電気を専ら用いて自動車が製造されるためです。耐用年数通達1-4-2と1-4-5では、設備をどの業種用と考えるかについて、製造される最終製品などをもとに判断する考え方が示されています。
ただし、国税庁は、この回答が一般的な取扱いを示すものであり、個別の事実関係によって結論が異なる場合があると注記しています。すべての工場の太陽光発電設備に9年を適用できるという意味ではありません。
業種ごとの耐用年数の例
耐用年数省令の別表第二には、業種に応じた設備区分が設けられています。北海道の法人が自社の事業内容を整理するときに参照しやすい区分を、次の表にまとめました。
| 別表第二の区分 | 耐用年数 | あてはまる事業の例 |
|---|---|---|
| 1 食料品製造業用設備 | 10年 | 食品工場、水産加工場 |
| 23 輸送用機械器具製造業用設備 | 9年 | 自動車・部品の工場(国税庁の事例) |
| 25 農業用設備 | 7年 | 農業法人の作業場、畜舎 |
| 40 倉庫業用設備 | 12年 | 営業倉庫 |
| 44 飲食料品小売業用設備 | 9年 | スーパー、食料品店 |
| 47 宿泊業用設備 | 10年 | ホテル、旅館 |
| 31 電気業用設備(その他の設備・主として金属製のもの) | 17年 | 売電用 |
この表で、太陽光発電設備が該当すると国税庁が明示しているのは「23」の自動車製造業の事例だけです。ほかの行は耐用年数省令に定められた各業種の年数を示したものであり、その業種の太陽光発電設備に必ず適用されるという意味ではありません。自社設備の区分は税理士と所轄の税務署にご確認ください。
また、自家消費した後の余剰電力を売る設備については、上記の国税庁の事例で具体的な区分が示されていません。自家消費と売電の両方を行う場合は、電気の使用状況を整理したうえで個別に確認する必要があります。
減価償却の方法 定額法と定率法
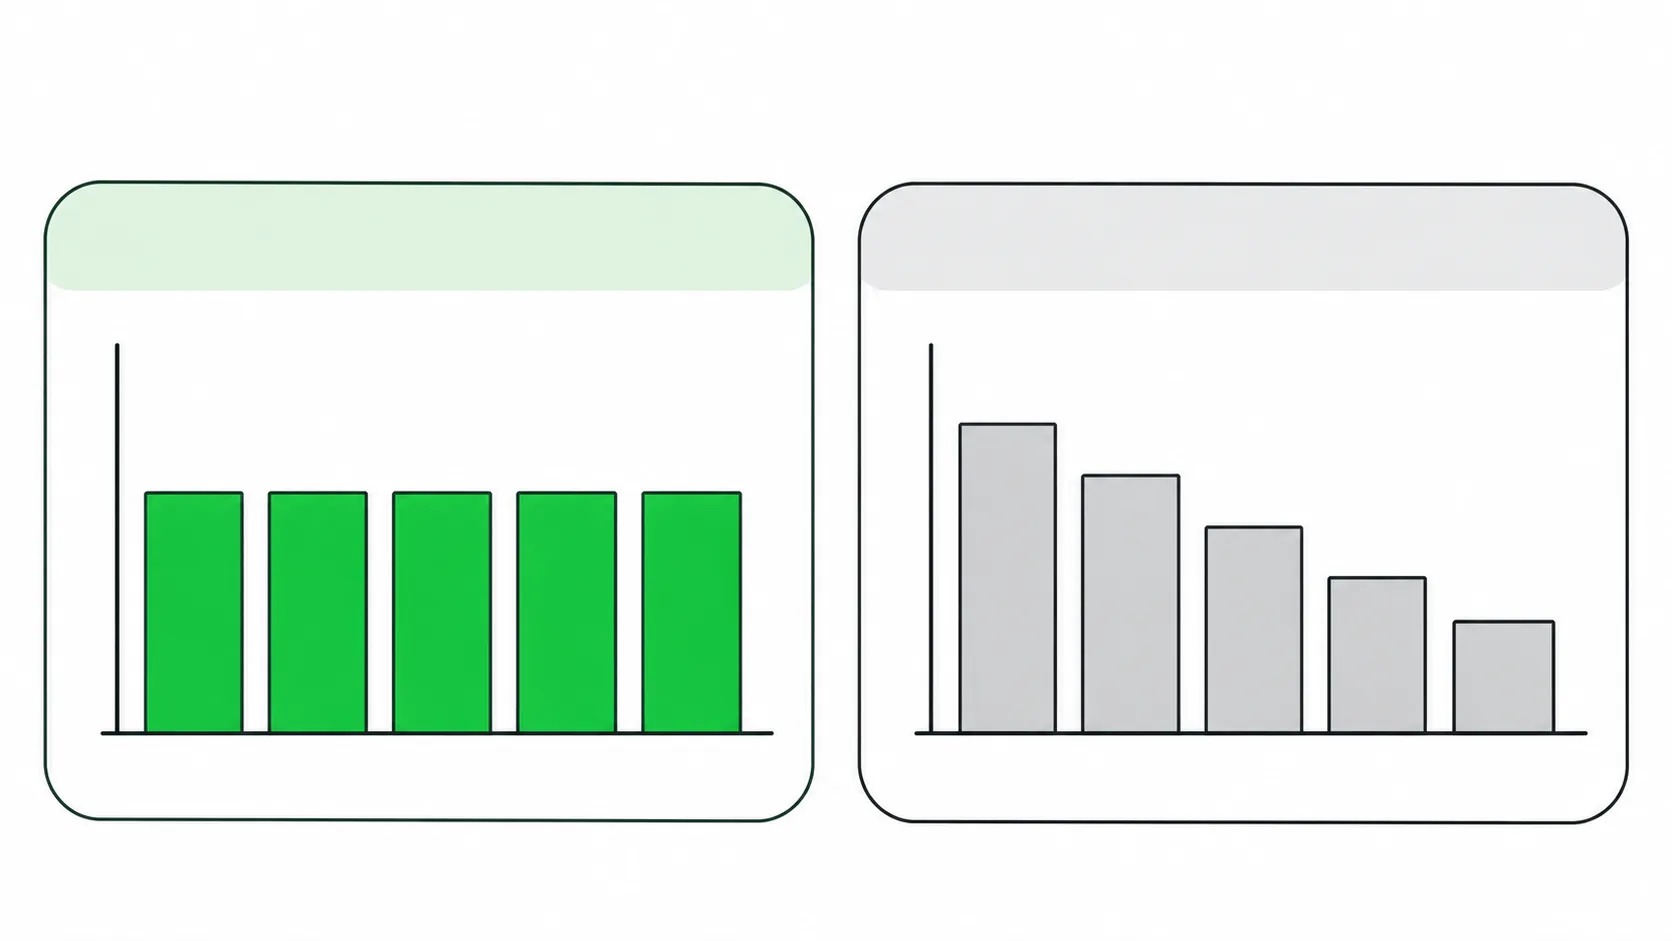
法定耐用年数が決まったら、次に確認するのは減価償却の方法です。法人の減価償却には、主に定額法と定率法があります。両者は、取得した設備の費用を各年度にどのように配分するかが異なります。
定額法は、取得価額に定められた償却率を掛け、原則として毎年同じ額を償却する方法です。年間の償却費を事業計画に組み込みやすく、各年度の費用を比較しやすい特徴があります。
一方、定率法は、取得価額からそれまでの償却費を差し引いた未償却残高に償却率を掛ける方法です。通常は初めの年度ほど償却費が大きく、償却が進むにつれて金額が小さくなります。
どちらの方法を使うかは、法人が税務署に届け出た償却方法などによります。設備の取得時に自由に選べると考えるのではなく、自社の届出内容を税理士に確認してください。
平成24年4月1日以後に取得した資産について、定率法では「200%定率法」が用いられます。これは定額法の償却率を基礎に定められた償却率で、未償却残高に応じて償却費を計算する方式です。
定率法には、償却保証額という基準もあります。償却保証額とは、取得価額に保証率を掛けた金額です。通常の定率法で計算した償却費がこの額を下回る年からは、改定償却率を用いた計算に切り替わります。
耐用年数17年と9年について、耐用年数省令の別表第八と別表第十に基づく償却率を比較します。
| 耐用年数 | 定額法 | 定率法 | 改定償却率 | 保証率 |
|---|---|---|---|---|
| 17年 | 0.059 | 0.118 | 0.125 | 0.04038 |
| 9年 | 0.112 | 0.222 | 0.250 | 0.07126 |
ほかの耐用年数では、10年の定額法が0.100、定率法が0.200、12年では0.084と0.167、7年では0.143と0.286です。
なお、事業年度の途中から設備を使用し始めた場合、その年度の通常の償却費は使用した月数によって月割り計算します。設備を購入した時期だけでなく、事業に使い始めた時期も重要です。
法人の償却方法や具体的な計算は、国税庁の「No.5410 減価償却資産の償却限度額の計算方法」でも確認できます。
計算例 取得価額1,000万円の設備の場合
太陽光発電設備の取得価額が1,000万円の場合を考えます。税抜経理を採用している法人が、事業年度の期首から設備を使用し始めたものとします。耐用年数17年と9年、定額法と定率法を組み合わせて比較します。
下表は、それぞれの方法による各年度の減価償却費です。定率法は、平成24年4月1日以後の取得資産に適用する償却率で計算しています。
| 耐用年数 | 償却方法 | 1年目 | 2年目 | 3年目 |
|---|---|---|---|---|
| 17年 | 定額法 | 590,000円 | 590,000円 | 590,000円 |
| 17年 | 定率法 | 1,180,000円 | 1,040,760円 | 917,950円 |
| 9年 | 定額法 | 1,120,000円 | 1,120,000円 | 1,120,000円 |
| 9年 | 定率法 | 2,220,000円 | 1,727,160円 | 1,343,730円 |
定額法では、耐用年数17年の場合、1,000万円に償却率0.059を掛けた590,000円が年間の償却費です。9年の場合は償却率0.112を使い、1,120,000円となります。同じ取得価額でも、9年の区分では17年のおよそ1.9倍の金額を毎年償却する計算です。
定率法では、毎年の計算対象となる金額が変わります。17年の設備なら、初年度は1,000万円に0.118を掛けた1,180,000円です。2年目は、取得価額から初年度の償却費を差し引いた残額に償却率を掛けます。
17年・定率法の2年目=(1,000万円-1年目の償却費)×償却率=8,820,000円×0.118=1,040,760円です。3年目は7,779,240円×0.118=917,950円となります(円未満切り捨て)。
9年・定率法の場合は、初年度が2,220,000円です。2年目は7,780,000円×0.222=1,727,160円、3年目は6,052,840円×0.222=1,343,730円となります。
期の途中から使い始める場合も確認しましょう。3月決算の法人が10月に設備を使い始めた場合、初年度の使用期間は6か月です。17年・定額法なら、590,000円×6÷12=295,000円が初年度の償却費になります。
注意したいのは、表の金額は経費にできる減価償却費であり、減少する法人税額そのものではないという点です。実際の税額への影響は、法人の所得や適用税率によって異なります。
また、取得価額に設備本体以外の工事費などをどのように含めるかも確認が必要です。稟議や事業計画では見積書の内訳を整理し、取得価額の判断を税理士に依頼してください。
特別償却・即時償却を使うと償却の進み方が変わります
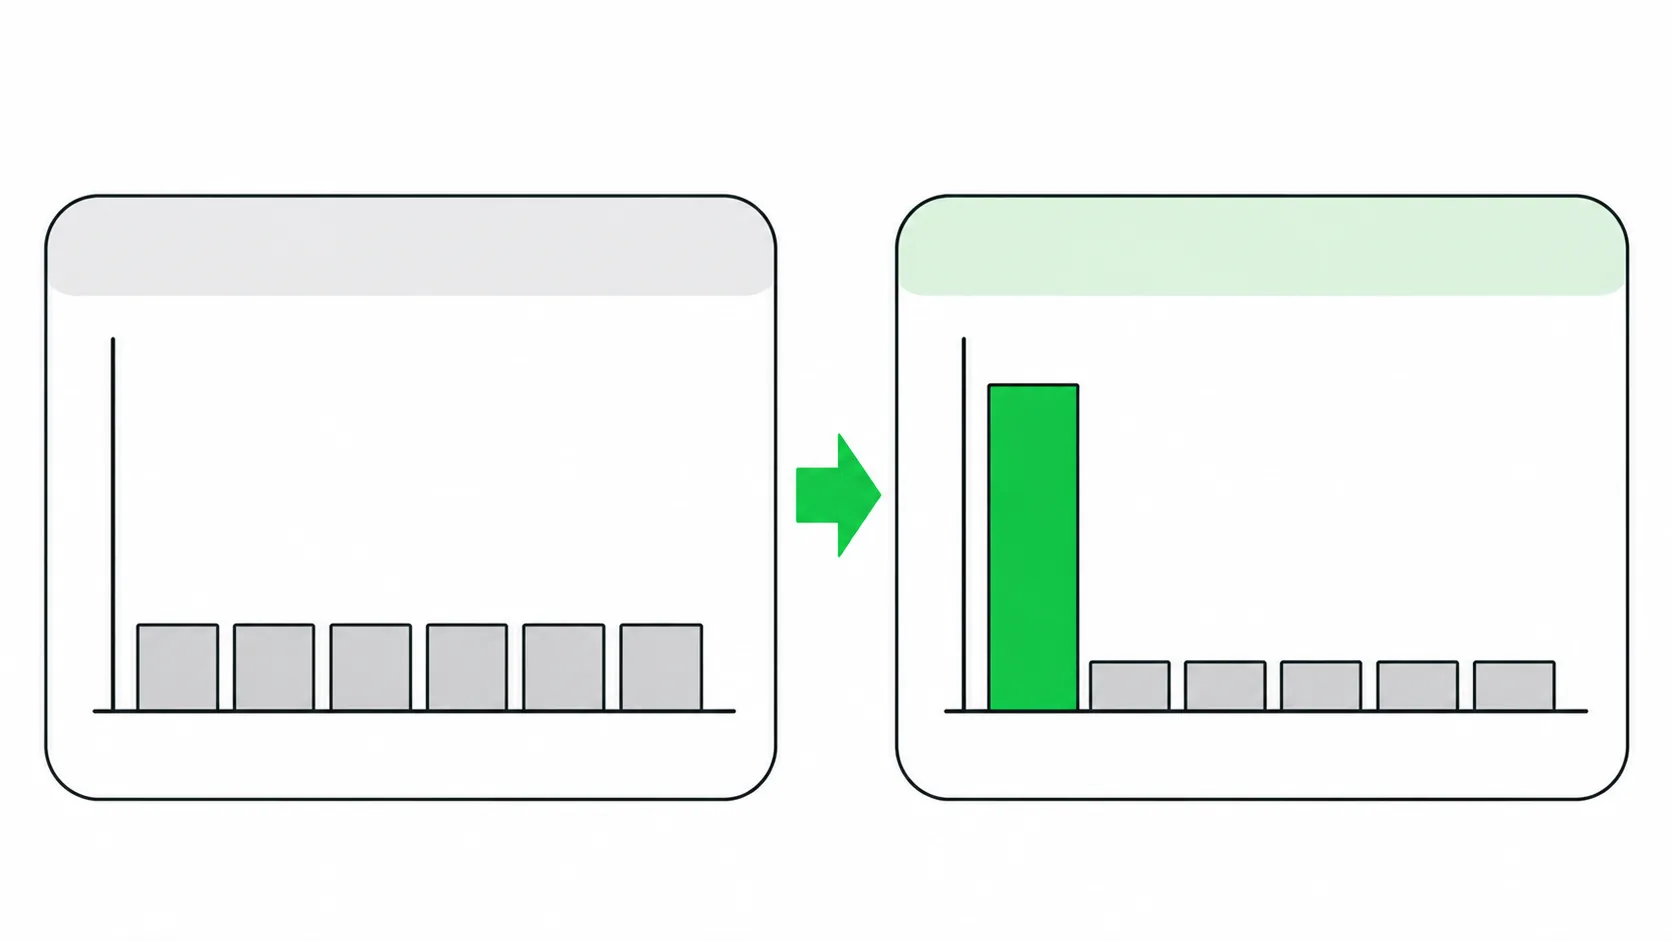
通常の減価償却とは別に、一定の要件を満たした設備投資では、特別償却や即時償却が利用できる制度があります。いずれも税務上の経費計上の時期に関わる仕組みですが、対象となる法人や設備には条件があります。
中小企業経営強化税制では、要件を満たす場合に即時償却を選択できます。即時償却とは、設備の取得価額の全額を、事業に使用した年度の経費として計上する方法です。取得年度に償却が完了するため、その後の年度には同じ取得価額についての通常の償却費は残りません。
これに対し、中小企業投資促進税制の特別償却は、通常の償却費に加えて、取得価額の30%を特別償却費として計上する仕組みです。通常の減価償却よりも取得初期の経費計上額が大きくなります。
ただし、即時償却や特別償却を適用できるからといって、取得価額を超える費用が新たに発生するわけではありません。設備の取得費用をどの年度に経費として配分するかが変わるものです。取得年度の経費が増える一方で、後の年度に計上する償却費は少なくなります。
また、どちらの制度も売電を中心とする太陽光発電設備は対象になりません。制度を検討する際は、設備の導入目的と電気の使用方法を確認する必要があります。
中小企業投資促進税制と中小企業経営強化税制は、どちらも令和9年3月31日までに取得して事業の用に供した設備が対象です。設備の発注や契約を進める前に、取得時期だけでなく、事業に使用し始める時期も含めて計画してください。設備の完成や稼働が年度をまたぐ場合、想定していた年度に経費を計上できない可能性があります。
制度の対象になるかどうかは、設備の種類だけで決まるものではありません。法人の要件、設備の使用目的、必要な手続きなどを確認する必要があります。通常の減価償却で計算した場合と、特例を利用した場合を比較する際も、税理士による判断が重要です。
制度の詳細は、国税庁の「No.5434 中小企業経営強化税制」と「No.5433 中小企業投資促進税制」で確認できます。適用の可否は税理士・所轄の税務署へご確認ください。
固定資産税の計算でも耐用年数を使います。北海道の法人が注意する点
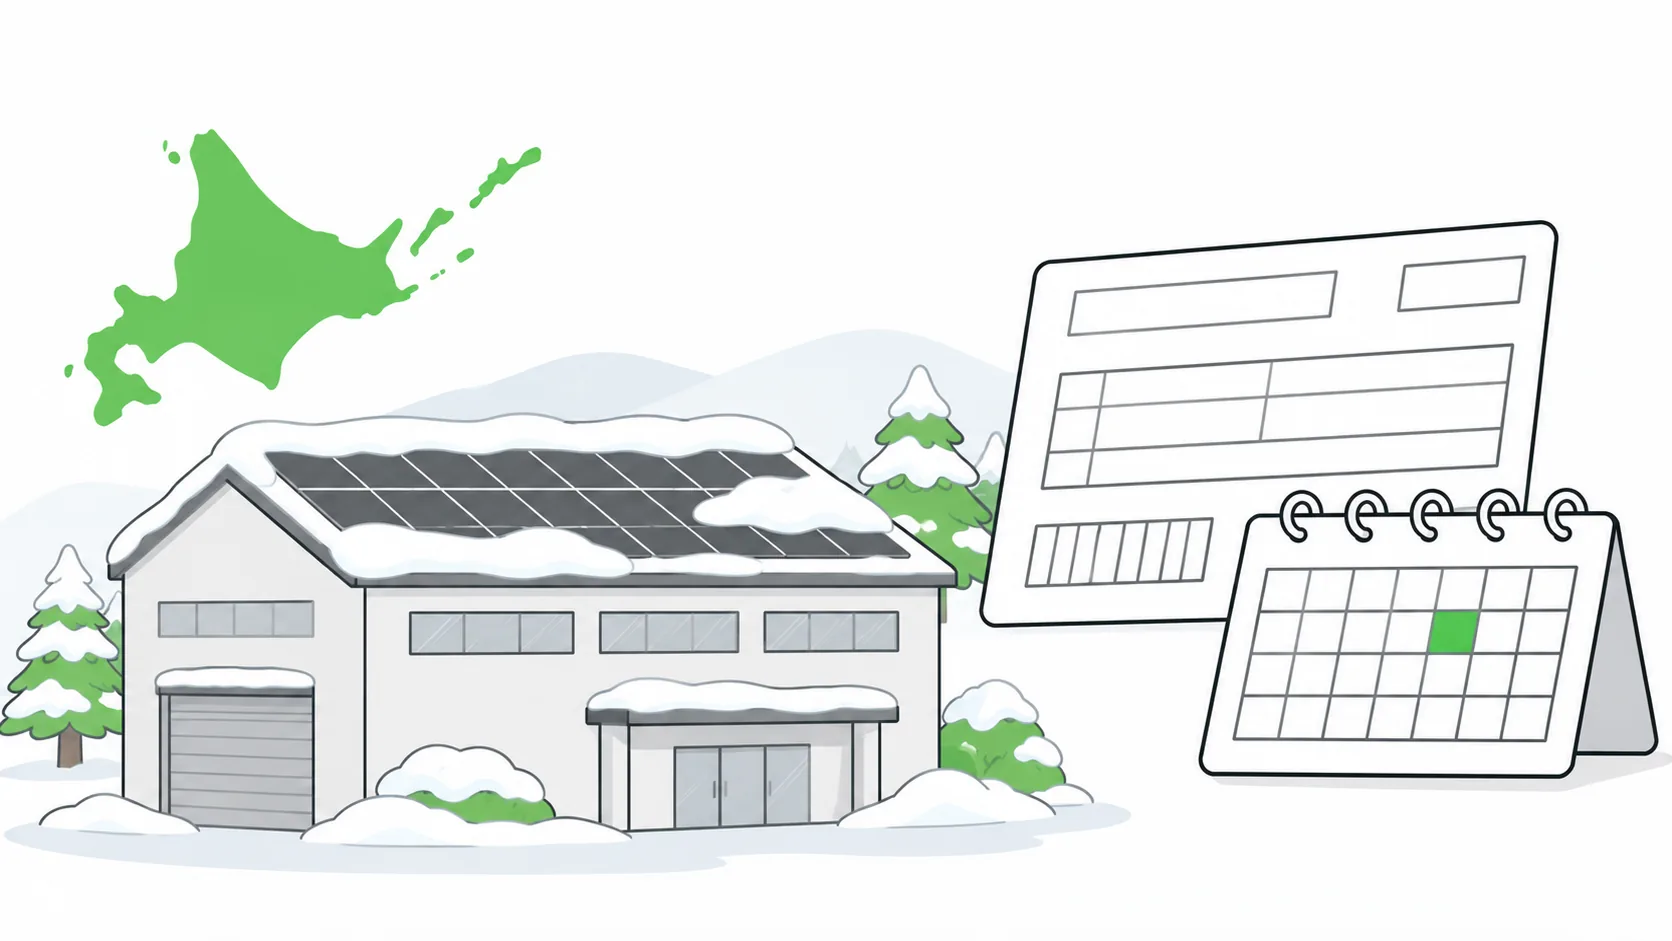
法人が事業用の太陽光発電設備を所有する場合、法人税の減価償却だけでなく、固定資産税の償却資産申告も確認する必要があります。償却資産とは、事業に使用する設備などのうち、固定資産税の対象となる資産です。
固定資産税では、設備の取得価額と耐用年数などをもとに評価額を計算します。その計算に使用する減価率も、設備の耐用年数によって異なります。
総務省の固定資産評価基準にある「耐用年数に応ずる減価率表」では、耐用年数17年の減価率が0.127、9年の減価率が0.226です。耐用年数の違いは、法人税の償却費だけでなく、固定資産税の評価にも関係します。
そのため、法人税の申告で使用する設備区分と、固定資産税の償却資産申告で使用する耐用年数に食い違いがないかを確認することが大切です。申告書を作成する担当者が異なる場合は、設備の用途や耐用年数の判断根拠を共有しておくと確認が進めやすくなります。
北海道の法人では、税務上の計算に加えて、設備工事の時期も重要です。積雪期には屋外工事が進みにくくなるため、予定していた時期に設備を使用開始できるとは限りません。
通常の減価償却では、事業年度の途中から使用を開始すると、初年度の償却費が月割りになります。設備の発注が今期中でも、使用開始が次期になれば、今期の償却費として計画していた金額に影響します。
特に即時償却などの期限が定められた制度を検討する場合は、契約日だけを基準に工程を考えないことが重要です。決算月と制度の期限を踏まえ、設備を事業に使用し始めるまでの工程を確認してください。
また、積雪地では架台の仕様や設置方法が変わることがあります。積雪への対応を含めた設備構成は、工事費や取得価額にも関係します。見積もりの段階で、太陽光パネル、パワーコンディショナ、架台などの設備本体と、工事費の内訳を整理しておくと、税理士が取得価額を判断する際の資料になります。
エコテックジャパンの法人向けの見積書は、設備本体と工事費を分けて記載しています。
北海道で産業用太陽光発電を検討する際は、北海道の産業用太陽光発電の基礎知識も参考に、設備の用途と設置条件を整理してください。税務面の計画と施工工程を別々に考えず、使用開始時期を共通の確認事項にすることが大切です。
エコテックジャパンの施工実績
エコテックジャパンの施工実績(住宅用)は、累計7,504件です(2026年9月時点)。
これまでの施工は施工事例でご覧いただけます。
よくある質問
Q. 太陽光発電の耐用年数は17年ではないのですか。
17年は売電用の太陽光発電設備に適用される法定耐用年数です。自社で使用する電気を発電する設備では、業種ごとの設備区分を確認します。国税庁の事例では、自動車製造業の工場に設置した設備が9年とされています。
Q. 法定耐用年数が過ぎたら、設備は使えなくなりますか。
法定耐用年数が過ぎても、設備が使えなくなるわけではありません。法定耐用年数は税務上の計算に用いる年数であり、設備の寿命や保証期間とは別です。設備の状態を確認し、必要な点検や保守を続けながら使用できます。
Q. 余った電気を売っている場合、耐用年数はどうなりますか。
自家消費と売電の両方を行う設備の区分は、国税庁の上記の事例では示されていません。発電した電気を自社でどのように使用し、どの部分を売電するか整理したうえで、税理士と所轄の税務署にご確認ください。
Q. 期の途中で設置した場合、1年分を経費にできますか。
通常の減価償却では、設備を使い始めた月から事業年度末までの月数で月割り計算します。設置した日と使用開始日が異なる場合もあるため、実際に事業に使用し始めた時期を確認してください。
Q. 中古の設備や、建物と一緒に買った設備はどう扱いますか。
中古の設備には、新品とは異なる耐用年数の見積方法が定められています。また、建物と一緒に取得した設備では、取得価額をどのように区分するかも関係します。個別の契約内容を整理し、税理士にご確認ください。
Q. 定額法と定率法は自由に選べますか。
定額法と定率法は、設備ごとに自由に選べるものではなく、法人が税務署に届け出た償却方法などによります。償却方法を変更する場合も手続きが必要になるため、現在の届出内容と変更の可否を税理士にご確認ください。
太陽光発電の導入と見積もりはエコテックジャパンにご相談ください
法人の太陽光発電設備では、導入費用だけでなく、発電した電気の用途、耐用年数、使用開始時期を整理することが重要です。稟議や設備投資計画を作成する際は、設備の構成と工事内容を確認し、税理士が取得価額や耐用年数を判断できる資料を用意してください。
エコテックジャパンでは、設備本体と工事費の内訳が分かる見積書をお出しします。
エコテックジャパンでは、北海道の事業所における太陽光発電設備の導入や見積もりについてご相談を承っています。設備の設置条件や工事内容を検討する際は、お見積り・ご相談フォームまたはお電話(0800-800-1558)からお問い合わせください。
税務上の設備区分や優遇制度については、設備の用途と事業内容に応じた個別の判断が必要です。適用の可否は税理士・所轄の税務署へご確認ください。
最新のコラム
サービス
目次
- 1. 太陽光発電の耐用年数は「何に使う電気か」で決まります
- 2. 売電用の太陽光発電設備は17年
- 3. 自家消費の設備は業種の区分で決まります
- 3-1. 国税庁の事例 自動車製造業の工場は9年
- 3-2. 業種ごとの耐用年数の例
- 4. 減価償却の方法 定額法と定率法
- 5. 計算例 取得価額1,000万円の設備の場合
- 6. 特別償却・即時償却を使うと償却の進み方が変わります
- 7. 固定資産税の計算でも耐用年数を使います。北海道の法人が注意する点
- 8. エコテックジャパンの施工実績
- 9. よくある質問
- 9-1. Q. 太陽光発電の耐用年数は17年ではないのですか。
- 9-2. Q. 法定耐用年数が過ぎたら、設備は使えなくなりますか。
- 9-3. Q. 余った電気を売っている場合、耐用年数はどうなりますか。
- 9-4. Q. 期の途中で設置した場合、1年分を経費にできますか。
- 9-5. Q. 中古の設備や、建物と一緒に買った設備はどう扱いますか。
- 9-6. Q. 定額法と定率法は自由に選べますか。
- 10. 太陽光発電の導入と見積もりはエコテックジャパンにご相談ください

 前の記事へ

