




COLUMN
コラム
中小企業経営強化税制で太陽光発電は即時償却できるか 要件と手続き
 2026-11-16
この記事の監修者

目次
開く- 1. 中小企業経営強化税制の概要と、対象になる法人
- 2. 太陽光発電が対象になる条件
- 2-1. 自家消費が中心の設備であること
- 2-2. 指定事業に使う「生産等設備」であること
- 3. 設備の類型と、必要な証明書
- 4. 手続きの流れ 設備を買う前に始めます
- 5. 即時償却と税額控除のどちらを選ぶか
- 6. 計画の認定が要らない中小企業投資促進税制との違い
- 7. 期限と、北海道の法人が逆算するときの注意
- 8. エコテックジャパンの施工実績
- 9. よくある質問
- 9-1. Q. 太陽光発電の即時償却はいつまでですか。
- 9-2. Q. 余った電気を売っても対象になりますか。
- 9-3. Q. 設備を先に買ってしまいました。今から申請できますか。
- 9-4. Q. 補助金を受けた設備にも使えますか。
- 9-5. Q. リースやPPAで導入した場合はどうなりますか。
- 9-6. Q. 蓄電池も対象になりますか。
- 10. 太陽光発電の即時償却を見すえた導入はエコテックジャパンにご相談ください
公開日:
自家消費が中心の太陽光発電設備は、中小企業経営強化税制の即時償却または税額控除の対象になります。条件は、青色申告の中小企業者等であること、経営力向上計画の認定を受けること、令和9年3月31日までに新品を取得して事業に使い始めることです。全量を売る設備と、売る電気が発電量の2分の1を超える設備は対象外です。適用の可否は税理士へご確認ください。
太陽光発電に使える償却・税額控除・固定資産税の制度は「法人の節税対策と太陽光発電」にまとめています。
中小企業経営強化税制の概要と、対象になる法人
中小企業経営強化税制は、経営力向上計画の認定を受けた中小企業者等が、設備投資について税制上の措置を受けられる制度です。経営力向上計画とは、自社の経営力を高めるために、設備の導入や業務の改善などをまとめ、国の認定を受ける計画を指します。
認定された計画にもとづいて新品の設備を取得し、国内の指定事業に使い始めた場合、即時償却または税額控除のどちらかを選択できます。指定事業とは、制度で対象として定められている業種のことです。設備を購入しただけでは適用できず、法人の要件、設備の条件、計画の認定、使用開始の時期を確認する必要があります。
即時償却とは、設備の取得価額の全額を、事業に使い始めた年度の減価償却費として経費にする方法です。減価償却とは、設備の取得にかかった費用を、使用する期間にわたって経費に計上する会計・税務上の処理をいいます。
一方、税額控除は、設備の取得価額の7%を法人税額から差し引く措置です。資本金3,000万円以下の法人などでは10%となります。経費を計上する時期を変える即時償却とは、税金への影響の仕組みが異なります。
| 項目 | 内容 |
|---|---|
| 対象の法人 | 青色申告の中小企業者等で、経営力向上計画の認定を受けた法人 |
| 期限 | 令和9年3月31日までに取得し、指定事業に使い始める |
| 選べる措置 | 即時償却、または税額控除7%(資本金3,000万円以下などは10%) |
| 税額控除の上限 | 中小企業投資促進税制と合わせて法人税額の20%。超えた分は1年繰り越せる |
| 設備の金額 | 機械装置は1台160万円以上 |
| 設備の条件 | 新品であること。生産等設備であること |
| 併用 | 即時償却と税額控除はどちらか一方 |
対象となるのは、青色申告をしている中小企業者等です。青色申告とは、所定の帳簿を備え、税務署の承認を受けて行う申告方式です。法人では基本的に資本金1億円以下が目安ですが、大企業の子会社などは対象から外れる場合があります。
制度の対象期間は平成29年4月1日から令和9年3月31日までです。この期間内に対象設備を取得し、事業に使い始める必要があります。利益が出ているという理由だけで適用できる制度ではありません。自社が中小企業者等に該当するか、設備が対象になるかを、計画段階で税理士に確認してください。
太陽光発電が対象になる条件
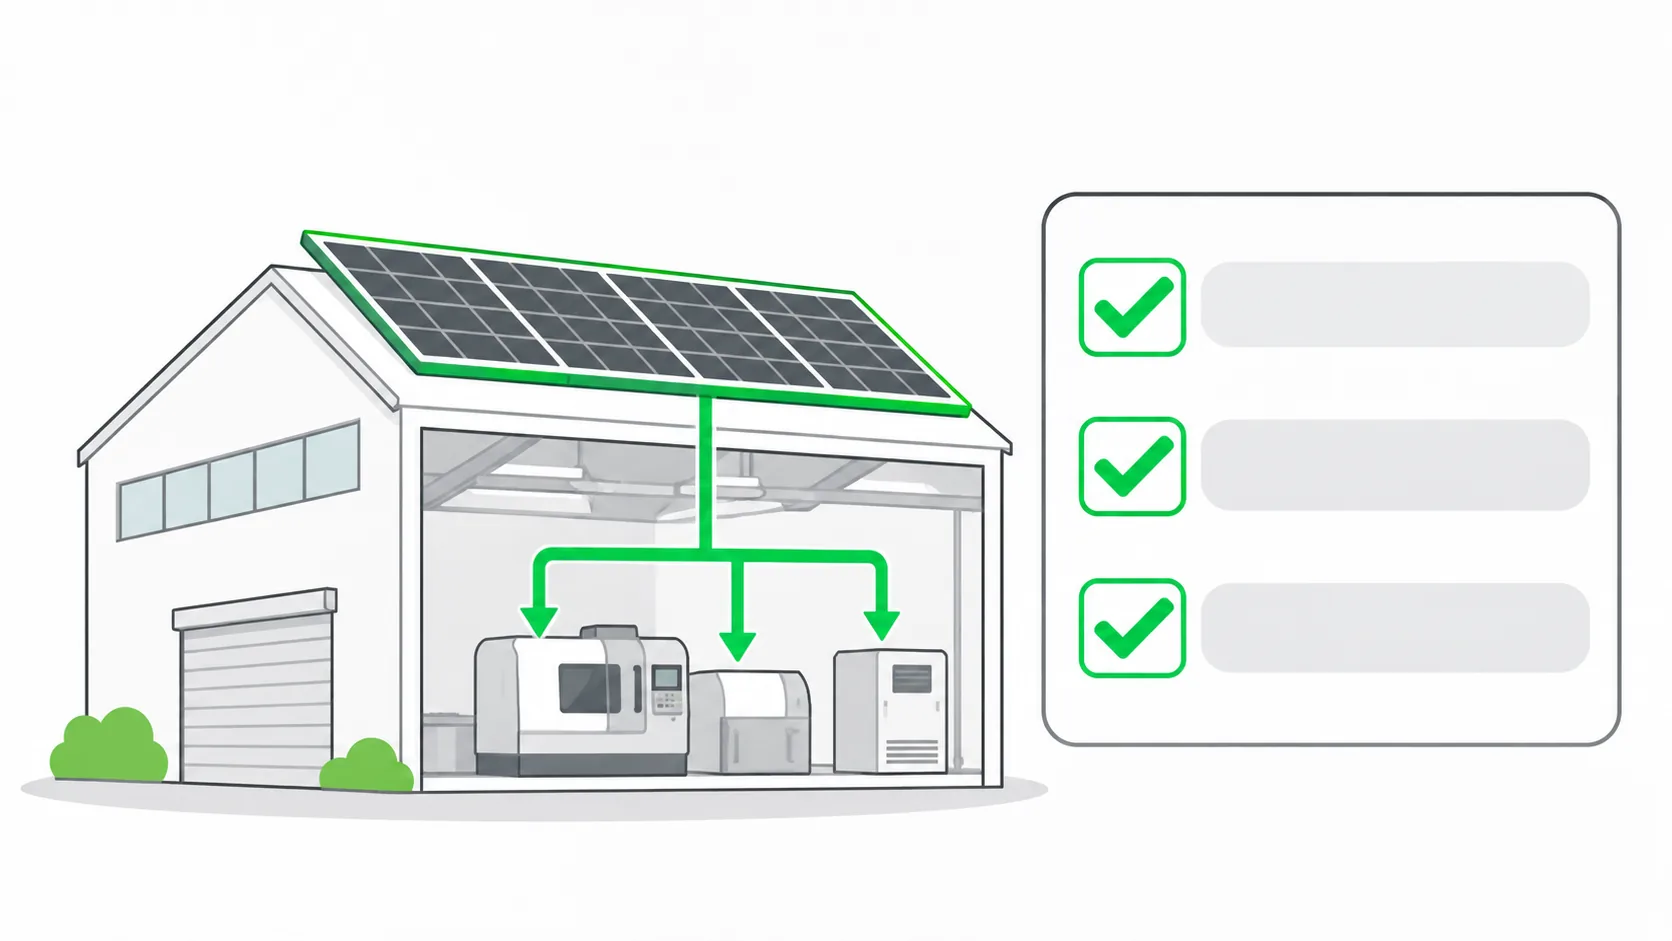
太陽光発電設備を導入する法人が、特に確認したいのは電気の使い道です。発電した電気を自社の事業で使うことが中心であり、対象となる指定事業の生産等設備に該当する必要があります。設備の規模や購入金額だけで判断することはできません。
自家消費が中心の設備であること
自家消費とは、太陽光発電でつくった電気を、購入している電気の代わりに自社の施設や設備で使うことです。工場の機械や店舗の設備など、事業で必要となる電力をまかなう使い方が該当します。
中小企業経営強化税制では、発電した電気をすべて電力会社などに販売する全量売電の設備は対象外です。全量売電の設備は電気業に使う設備とみなされますが、電気業は制度の指定事業に含まれていないためです。
余った電気を売る場合も、販売見込みの電気が発電量の2分の1を超える設備は対象外となります。自家消費が半分以上になる見込みを示せるよう、年間の発電量、自社で使用する量、販売する量を分けて試算することが重要です。
例えば、昼間に工場や店舗の電力使用が多い法人と、昼間の使用量が少ない法人では、同じ発電設備でも自家消費の割合が変わります。建物の屋根に設置するという条件だけで、対象になると判断しないことが大切です。
指定事業に使う「生産等設備」であること
生産等設備とは、製品の生産や販売、サービスの提供など、事業活動に直接使用する設備を指します。中小企業経営強化税制の指定事業には、製造業、建設業、農業、卸売業、小売業、倉庫業、宿泊業、医療、福祉などが挙げられています。
一方、本店や寄宿舎などの建物、事務用器具備品、乗用自動車、福利厚生施設のようなものは、生産等設備に該当しないとされています。したがって、太陽光発電の電気をどの建物で使用するか、その建物がどのような事業活動に使われているかを確認しなければなりません。
太陽光発電設備は機械装置に該当し、取得価額が1台160万円以上であることも条件です。中古設備や貸し付ける設備は対象になりません。
自社の業種だけでなく、実際の使用場所と電力の用途まで整理したうえで税理士に相談してください。産業用太陽光発電の導入全般については、北海道の産業用太陽光発電も参考になります。
設備の類型と、必要な証明書
中小企業経営強化税制の対象設備は、A類型、B類型、D類型、E類型に分かれています。類型とは、設備の性能や投資計画の目的に応じた申請上の区分です。類型ごとに適用要件と必要書類が異なるため、設備の購入前に確認する必要があります。
太陽光発電設備をどの類型で申請できるかは、設備の仕様や投資計画の内容によります。太陽光発電だからB類型になる、あるいはメーカーがA類型の証明書を発行できる、と一律に判断することはできません。
| 類型 | 名称 | 主な要件 | 必要な書類 |
|---|---|---|---|
| A類型 | 生産性向上設備 | 旧モデルと比べて生産性が年平均1%以上向上する設備 | 工業会等の証明書 |
| B類型 | 収益力強化設備 | 投資利益率が年平均7%以上と見込まれる投資計画 | 経済産業局の確認書(税理士または公認会計士の事前確認書が要る) |
| D類型 | 経営資源集約化設備 | 事業承継などに伴う設備 | 経済産業局の確認書 |
| E類型 | 経営規模拡大設備 | 売上高10億円超90億円未満の法人が、売上高100億円超を目指して行う設備投資に必要な設備(建物の新設・増設を伴うもの。建物とその附属設備は1,000万円以上) | 経済産業局の確認書 |
D類型とE類型の要件の細部は、中小企業庁の手引きで確認してください。
A類型では、設備の生産性向上に関する工業会等の証明書が必要です。設備のメーカーに、対象製品について証明書の発行が可能か確認します。証明書が発行できるかどうかは、検討中の設備に即して調べる必要があります。
B類型では、設備そのものの性能だけでなく、投資計画の収益性が判断材料になります。投資利益率とは、投資によって見込まれる利益を投資額と比較する指標です。税理士または公認会計士による事前確認を受け、その後、経済産業局に確認書を申請します。
太陽光発電では、想定する発電量や自家消費による電気料金の削減が、投資計画の収益性を考える材料になります。北海道では冬の発電量の変化も考慮して、年間の見込みを整理する必要があります。
類型を決める際は、メーカーに証明書の対応状況を確認し、経済産業局の確認書が必要な場合は手続きを把握したうえで、税理士と相談してください。制度の要件と手続きは、中小企業庁の経営強化税制のページでも案内されています。
手続きの流れ 設備を買う前に始めます
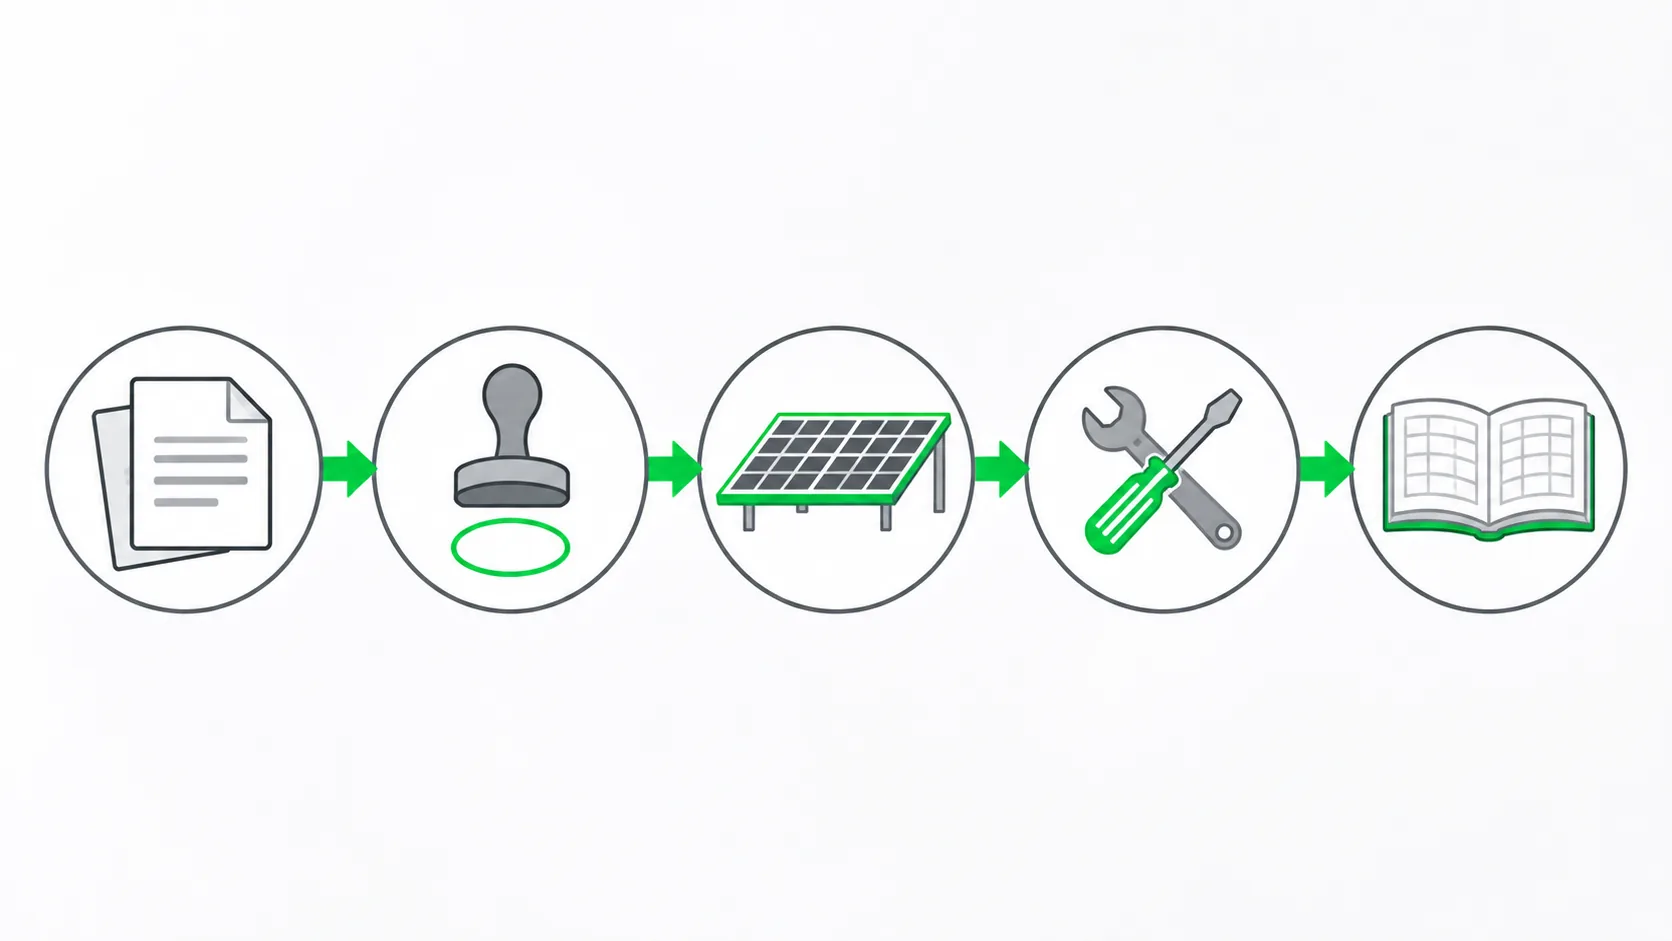
中小企業経営強化税制の適用を考える場合、設備の選定と税務上の手続きを並行して進めることが重要です。原則となる順番は、証明書・確認書の取得、経営力向上計画の認定、設備の取得です。購入後に必要書類を集めればよいと考えると、要件を満たせなくなるおそれがあります。
- 自家消費の見込みを試算する。年間の発電量、自社で使用する電力量、販売する電力量を整理します。販売見込みが発電量の2分の1を超えないか確認します。
- 設備の類型を決め、証明書または確認書を申請する。メーカーへの確認や、必要に応じた税理士・公認会計士の事前確認を進めます。証明書・確認書の申請は設備を取得する前に行います。
- 経営力向上計画を作成して認定を受ける。設備投資の目的や経営力向上の内容を計画にまとめ、事業を所管する大臣に申請します。認定と設備取得の順番にも注意が必要です。
- 設備を取得し、事業に使い始める。設備を購入するだけでなく、対象事業で使用を開始することが必要です。取得日と使用開始日を確認できるようにします。
- 法人税の申告で必要書類を添付する。選択した即時償却または税額控除の明細書に加えて、認定申請書の写しと認定書の写しを添付します。
原則とは異なる手続きが認められる場合もあります。A類型とB類型では、設備を先に取得しても、取得日から60日以内に経営力向上計画の申請書が行政庁に到達すれば認められます。ただし、証明書または確認書の申請を設備取得前に済ませていることが前提です。
この例外は、取得後に何もない状態から手続きを始められるという意味ではありません。設備を購入済みの場合は、証明書・確認書の申請状況と取得日を確認し、速やかに税理士へ相談してください。
D類型とE類型については、経営力向上計画の認定を受けてから設備を取得する必要があります。類型による違いを取り違えないことが重要です。
また、税制の適用を受ける事業年度内に、計画の認定と設備の使用開始の両方を済ませる必要があります。工事の完成や認定が決算日をまたぐ場合は、適用年度の判断に影響します。発注前に決算月を確認し、税理士と施工会社の双方で日程を共有してください。
即時償却と税額控除のどちらを選ぶか
即時償却と税額控除は、税金への影響が異なります。今期の経費を大きくしたいのか、法人税額から直接一定額を差し引きたいのかを整理し、自社の利益見込みと照らして選ぶことが重要です。
即時償却では、設備の取得価額の全額を、事業に使い始めた年度の減価償却費に計上できます。今期の利益が大きい法人では、課税所得を抑える方向に働きます。ただし、翌年度以降に同じ設備について計上できる減価償却費はなくなります。
設備の耐用年数を通して経費にできる総額は、通常の減価償却と変わりません。即時償却は、将来の経費を取得年度に前倒しする仕組みです。税金を支払う時期を後ろへ移す効果が中心であり、取得価額の全額が税額から差し引かれるわけではありません。
一方、税額控除は、通常の減価償却を続けながら、取得価額の7%または10%を法人税額から差し引きます。例えば、取得価額1,000万円の設備で7%の税額控除なら70万円、10%なら100万円が、上限の範囲で法人税額から差し引かれます。
ただし、税額控除には中小企業投資促進税制と合わせて法人税額の20%という上限があります。控除しきれない額は1年繰り越せますが、赤字の年度には差し引く法人税額がありません。計算上の控除額を、そのまま使えるとは限らない点に注意してください。
| 比べる点 | 即時償却 | 税額控除 |
|---|---|---|
| 内容 | 取得価額の全額を取得した年度の経費にする | 取得価額の7%(資本金3,000万円以下などは10%)を法人税額から差し引く |
| 翌年度以降の償却費 | なくなる | 通常どおり続く |
| 上限 | なし(償却は取得価額まで) | 法人税額の20%。超えた分は1年繰越 |
| 所有権移転外リース | 対象外 | 対象 |
今期の利益が大きく、来期以降は小さくなる見込みなら即時償却を検討する考え方があります。反対に、利益が毎年安定している場合には、税額控除を選ぶことも考えられます。ただし、実際の有利不利は法人の所得や税額、今後の事業計画によって変わります。
所有権移転外リース(契約終了後も原則として借り手に所有権が移らないリース)では、即時償却は利用できませんが、税額控除は対象となります。導入方法も含め、税理士にそれぞれの効果を試算してもらうことが大切です。購入以外の導入方法は、太陽光発電の初期費用とリースの比較も参考にしてください。
計画の認定が要らない中小企業投資促進税制との違い
経営力向上計画の認定を受けることが難しい場合には、中小企業投資促進税制も比較対象になります。中小企業投資促進税制とは、一定の中小企業者等が指定事業に使用する設備を取得した際に、特別償却または税額控除を認める制度です。
中小企業経営強化税制との大きな違いは、経営力向上計画の認定が不要であることと、償却できる割合が異なることです。必要な手続きと税務上の効果を分けて比較する必要があります。
中小企業投資促進税制では、機械装置は1台160万円以上が対象です。選択できる措置は特別償却30%、または税額控除7%です。税額控除を選べるのは、資本金3,000万円以下の法人などに限られます。期限は中小企業経営強化税制と同じ令和9年3月31日です。
特別償却とは、通常の減価償却に加えて、取得年度に一定割合の償却費を計上できる仕組みです。中小企業経営強化税制の即時償却とは異なり、取得価額の全額を取得年度に償却するものではありません。
| 比べる点 | 中小企業経営強化税制 | 中小企業投資促進税制 |
|---|---|---|
| 計画の認定 | 経営力向上計画の認定が要る | 不要 |
| 償却 | 即時償却(100%) | 特別償却30% |
| 税額控除 | 7%(資本金3,000万円以下などは10%) | 7%(資本金3,000万円以下など) |
| 期限 | 令和9年3月31日 | 令和9年3月31日 |
中小企業投資促進税制は、経営力向上計画の認定が不要な分、手続きの負担を抑えられる可能性があります。一方、取得年度に経費を前倒しできる幅は、中小企業経営強化税制の即時償却より小さくなります。
なお、こちらも指定事業の用に供する設備が対象です。太陽光発電設備については、自家消費と売電の用途を整理し、売電用設備の扱いを税理士に確認してください。経営力向上計画が不要という理由だけで、すべての太陽光発電設備が対象になるわけではありません。
また、同じ設備について中小企業経営強化税制と中小企業投資促進税制を重ねて適用することはできません。どちらかを選ぶ必要があります。計画の認定に必要な手続き、期限までの工程、取得年度の利益見込みを比較して判断してください。
制度の条件は、国税庁の「No.5433 中小企業投資促進税制」と「No.5434 中小企業経営強化税制」で確認できます。
期限と、北海道の法人が逆算するときの注意
中小企業経営強化税制の適用期限は、令和9年3月31日です。令和9年度税制改正でこの制度が延長されるかは、2026年11月13日時点で決まっていません。延長を前提にせず、現在の期限に合わせて導入計画を立てることが重要です。
期限を考える際に注意したいのは、契約日や工事の着工日が適用の基準ではないことです。対象となる期間内に設備を取得し、実際に事業に使い始める必要があります。設備の注文や契約が済んでいても、工事が完了せず使用を開始できなければ、予定していた年度で適用できない可能性があります。
北海道では、積雪期の施工条件も工程に関わります。屋根に雪が積もると工事を進めにくくなり、雪が積もる前に工事を終えるか、雪解けを待つかによって、設備の使用開始時期が変わることがあります。
また、太陽光発電設備は設置工事だけで完了するものではありません。電力会社への申請や連系の調整も必要です。連系とは、太陽光発電設備を電力会社の送配電網につなぎ、所定の条件で電気を使用・販売できる状態にすることです。
税制の手続きでは、証明書や確認書の取得、経営力向上計画の認定にも審査が伴います。工事の予定だけでなく、申請書類の準備と審査、電力会社との調整を含めて工程を考える必要があります。
特に決算期が近い法人では、税務上の適用年度と設備の稼働予定を合わせて確認してください。雪が積もる前に施工する工程と、雪解け後に施工する工程では、対象となる事業年度が変わる場合があります。見積もりの段階で、施工会社に稼働の見込み時期を確認することが大切です。
さらに、積雪期は太陽光発電の発電量が下がります。B類型の投資利益率や、売電量が発電量の2分の1以下となるかを試算するときは、冬の発電量の落ち込みを含めた年間の見込みを使います。発電しやすい時期だけをもとに計算すると、実際の自家消費の割合や投資計画との間に差が生じます。
制度の確認と施工計画は、別々に進めるのではなく、同じ工程表の中で考えることが重要です。経営者、経理担当、設備担当、税理士、施工会社の間で、必要な書類と設備の使用開始予定を共有してください。
エコテックジャパンの施工実績
エコテックジャパンの施工実績(住宅用)は、累計7,504件です(2026年9月時点)。
これまでの施工は施工事例でご覧いただけます。
よくある質問
Q. 太陽光発電の即時償却はいつまでですか。
令和9年3月31日までに設備を取得し、事業に使い始めた場合が対象です。制度の延長が認められるかは、2026年11月12日時点では決まっていません。契約だけでなく、使用開始までの工程を確認してください。
Q. 余った電気を売っても対象になりますか。
売る見込みの電気が発電量の2分の1以下であれば、対象になり得ます。販売する見込みの電気が2分の1を超える設備と、全量を売る設備は対象外です。年間の発電量と自家消費量を試算し、ほかの適用要件も確認してください。
Q. 設備を先に買ってしまいました。今から申請できますか。
A類型とB類型では、取得日から60日以内に経営力向上計画の申請書が行政庁に到達すれば認められます。ただし、証明書または確認書の申請を設備取得前に済ませていることが前提です。取得日と申請状況を確認し、早めに税理士へ相談してください。
Q. 補助金を受けた設備にも使えますか。
補助金を受けた設備への適用は、個別に確認が必要です。補助金を受けた場合の取得価額の扱いや、補助金と税制を併用できるかは、条件によって判断が変わります。申請を予定している補助金の内容を税理士に伝え、確認してください。
Q. リースやPPAで導入した場合はどうなりますか。
所有権移転外リースでは、即時償却は対象外ですが、税額控除は対象になります。PPAとは、設備を所有する事業者から発電した電気を購入する契約方式です。設備を自社で所有しないPPAでは、自社がこの税制を使うことはできません。
Q. 蓄電池も対象になりますか。
蓄電池の適用は、設備の区分と類型によって異なります。メーカーが必要な証明書を発行できるか、設備が制度の要件を満たすかを確認する必要があります。北海道の産業用蓄電池も参考にしながら、税務上の扱いは税理士に相談してください。
太陽光発電の即時償却を見すえた導入はエコテックジャパンにご相談ください
中小企業経営強化税制の適用を見すえた太陽光発電の導入では、税制の要件と設備の使用開始時期を合わせて検討することが大切です。エコテックジャパンでは、建物の条件と電気の使い方を確認し、設置容量、年間の発電量、自家消費の見込みを試算します。また、北海道の施工条件を踏まえ、設備の稼働が見込まれる時期をお伝えします。
法人のお客様には、年間の発電量と自家消費率の試算書をお出ししています。税理士へ渡す資料としてお使いいただけます。
工業会等の証明書は、設備のメーカーを通じて取得します。依頼の時期は、設備を決める段階で確認してください。
税制の適用判断や法人税の申告は税理士が行います。適用の可否は税理士・所轄の税務署へご確認ください。設備の導入を検討している段階から、施工条件や稼働時期を整理しておくと、税理士との相談も進めやすくなります。
北海道で事業用太陽光発電の導入をご検討の法人様は、お見積り・ご相談フォーム、またはお電話(0800-800-1558)からエコテックジャパンへお問い合わせください。
最新のコラム
サービス
目次
- 1. 中小企業経営強化税制の概要と、対象になる法人
- 2. 太陽光発電が対象になる条件
- 2-1. 自家消費が中心の設備であること
- 2-2. 指定事業に使う「生産等設備」であること
- 3. 設備の類型と、必要な証明書
- 4. 手続きの流れ 設備を買う前に始めます
- 5. 即時償却と税額控除のどちらを選ぶか
- 6. 計画の認定が要らない中小企業投資促進税制との違い
- 7. 期限と、北海道の法人が逆算するときの注意
- 8. エコテックジャパンの施工実績
- 9. よくある質問
- 9-1. Q. 太陽光発電の即時償却はいつまでですか。
- 9-2. Q. 余った電気を売っても対象になりますか。
- 9-3. Q. 設備を先に買ってしまいました。今から申請できますか。
- 9-4. Q. 補助金を受けた設備にも使えますか。
- 9-5. Q. リースやPPAで導入した場合はどうなりますか。
- 9-6. Q. 蓄電池も対象になりますか。
- 10. 太陽光発電の即時償却を見すえた導入はエコテックジャパンにご相談ください

 前の記事へ

